

墨新聞|記者魏思霖/高雄報導
台灣有一個很奇怪的現象:很多名下掛著好幾台車的人,其實根本不開車。
會變成這樣,是算出來的結果。
一份針對某產險公司近9千筆車體險出險資料的研究,把這件事攤在陽光下。本報專訪 — 張奕晨律師,談這套省錢操作背後的法律風險。
一組對不起來的數字
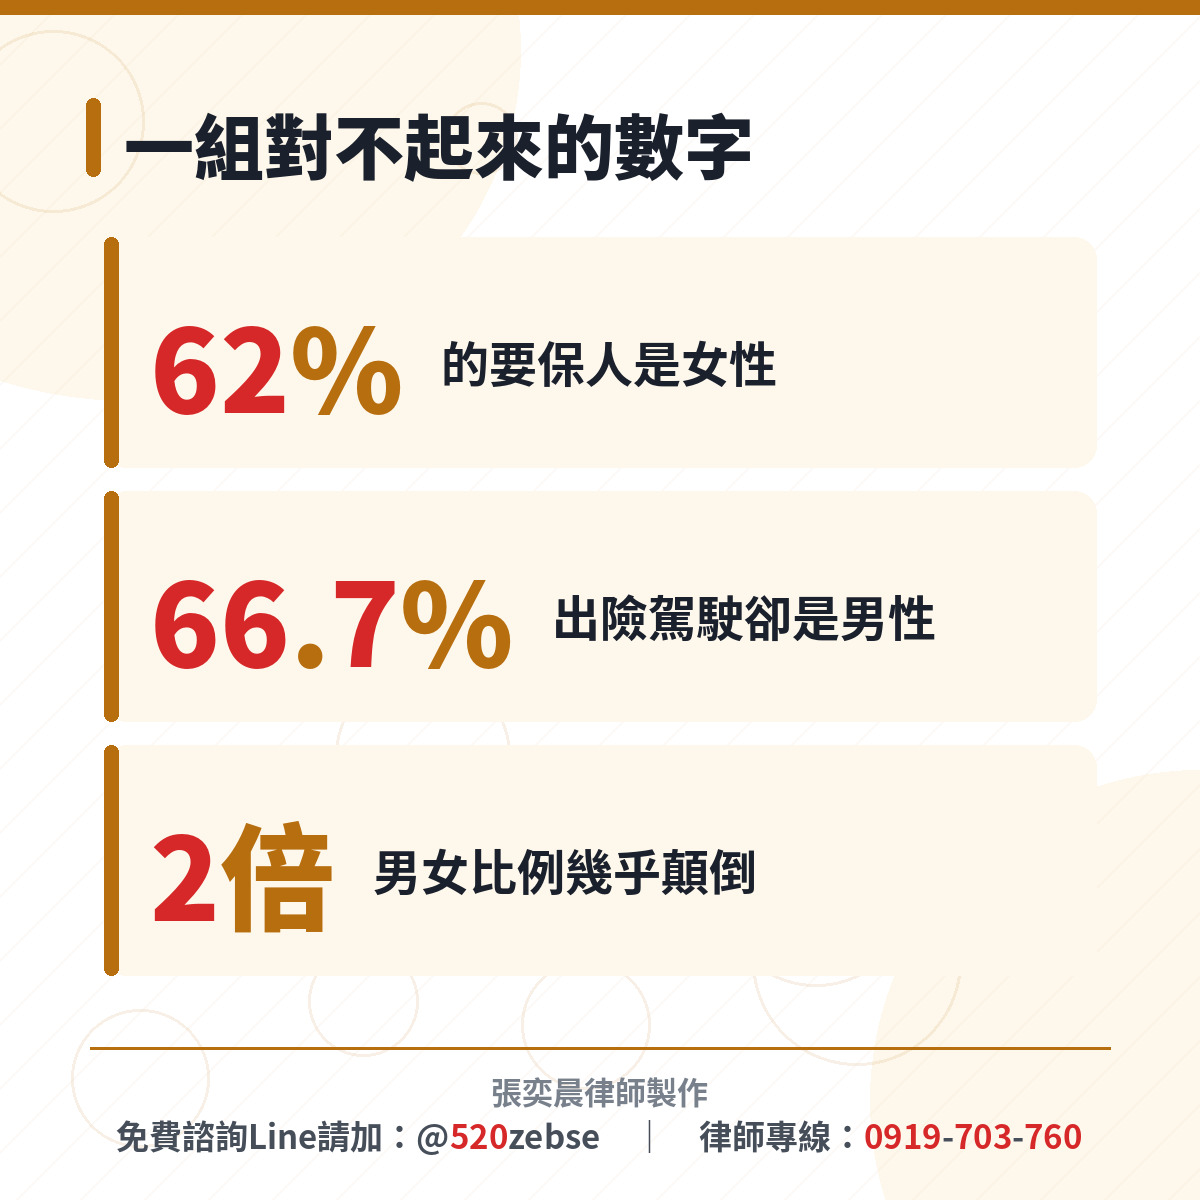
要保人裡,男性佔37.99%、女性佔62.01%。
但真正出事時坐在駕駛座上的,男性高達66.67%、女性只有33.33%。
兩組數字差了一倍。研究團隊的結論很直接:要保人與實際駕駛人不是同一個人,在市場上普遍存在。
為什麼大家都找女性長輩掛名
保費算式裡有一張年齡性別係數表。
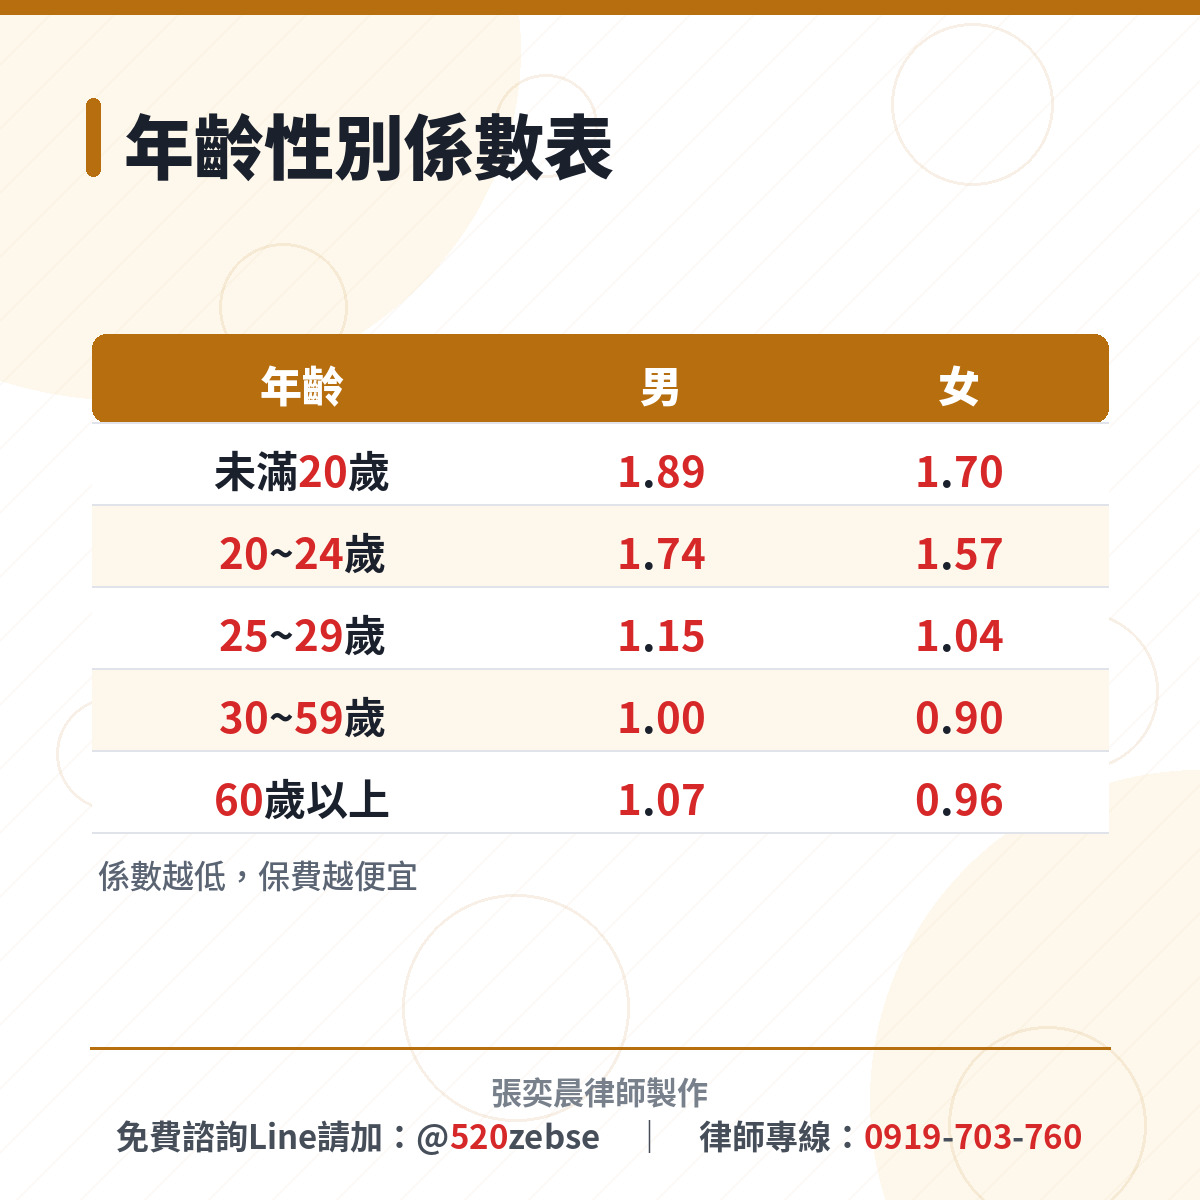
未滿20歲男性是1.89,30到59歲男性是1.00,同年齡的女性是0.90,全表最低。頭尾差距超過2倍。
於是車商與消費者都學會同一招:把要保人填成家裡30到59歲的女性。同樣的保障內容,保費直接打折。
保險公司後來開放附加被保險人,範圍涵蓋四等血親、三等姻親,出險時視同被保險人;再後來還有不限親屬關係的免追償附加條款。原本是德政,實務上變成另一條節費路線。
省下來的錢,出事時要怎麼還
數據顯示,用要保人資料看,女性每單位保費的理賠金額反而比男性高;換成實際駕駛人的資料,女性又比男性低。
同一批車,換個角度統計,結論完全相反。這就是保險逆選擇在數字上的樣子。
年齡的落差更誇張。25歲以下的要保人只佔2.35%,但25歲以下的出險駕駛人佔了7.9%。同一個年齡層,用駕駛人資料算出來的理賠倍數,是用要保人資料算的將近2倍。
加費是跟著車主跑的
掛名最實際的誘因就在這裡。
自然人投保時,肇事加減費是看車主名下車輛過去的出險紀錄。制度上有一張賠款紀錄係數表:連續3年無賠款可以減到負0.6,反過來累積點數則一路加上去,3點以上每多1點再加0.2。
而且加費只看出險次數,不看賠了多少錢。賠1千塊跟賠100萬,在這張表上是同一筆。
於是真正常開車、紀錄不漂亮的那個人,只要把車掛到一個乾淨的名字底下,過去的紀錄就不跟著走。
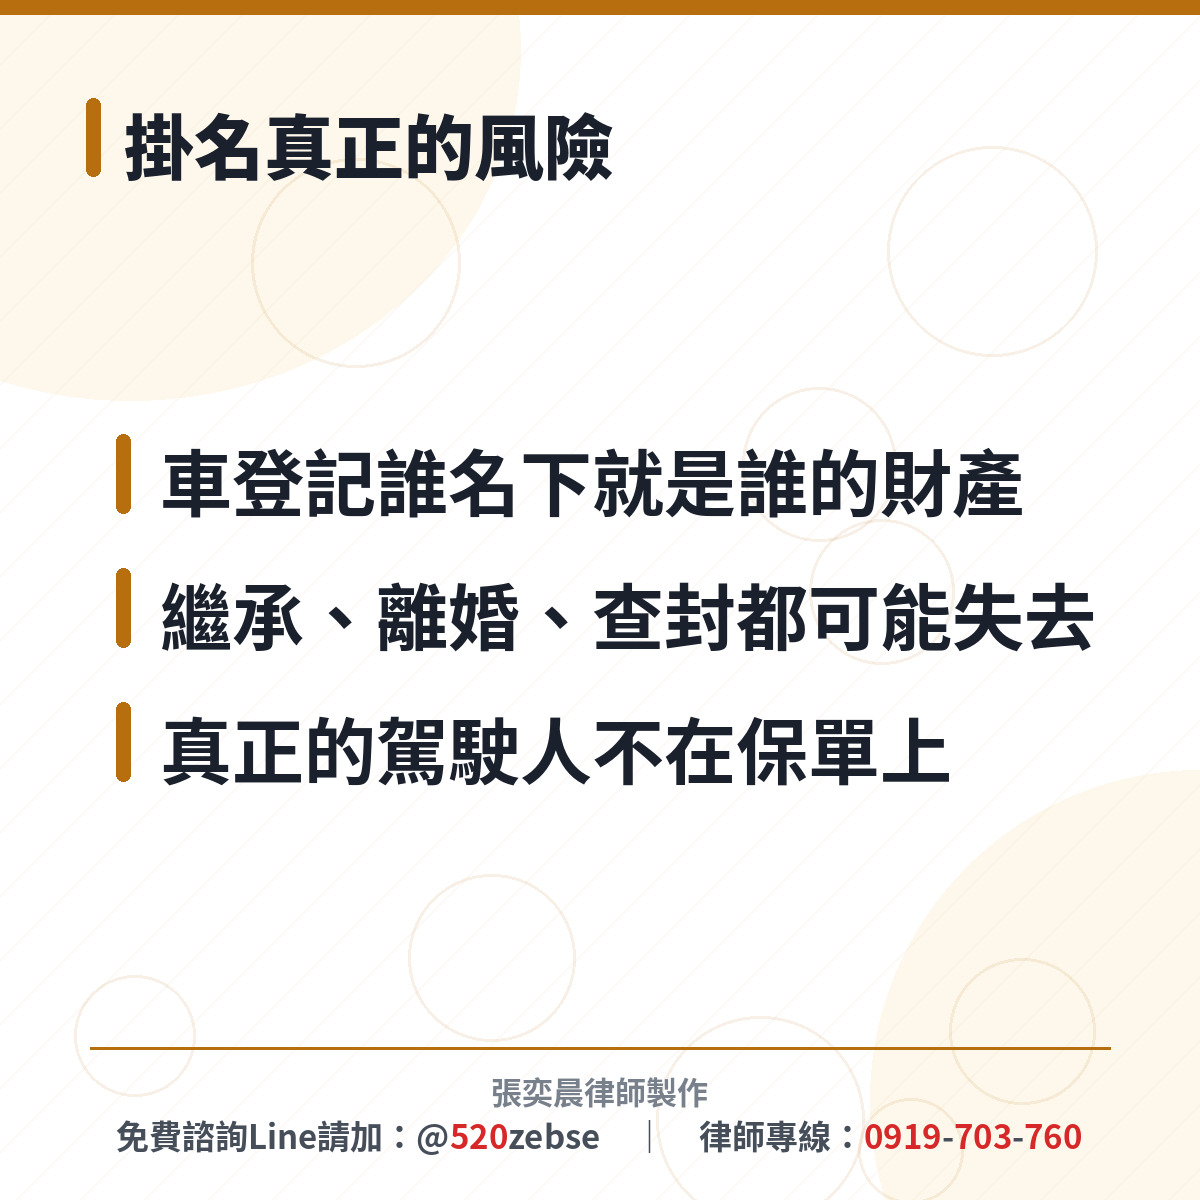
高雄律師張奕晨提醒,掛名真正的風險落在所有權與責任歸屬上,保費反而是最小的那一塊。
車子登記在誰名下,法律上就是誰的財產。長輩離婚、繼承、被債權人查封、失智後被人影響,每一件都可能讓實際出錢的人拿不回車。
另一邊,車主在某些情形下要與駕駛人一起面對損害賠償,而真正的駕駛人卻不在保單上。
理賠爭議的真正引爆點
絕大多數掛名投保不會被直接拒賠,因為被保險人的範圍本來就寫得很寬。
但只要出現兩種情況,事情就會變複雜:一是駕駛人完全不在承保範圍內;二是投保時對駕駛人的年齡或肇事紀錄有不實說明。
這時爭執的就不只是賠多少,而是保單還算不算數。
制度正在往駕駛人靠過去
這份研究最後給主管機關與保險公司的建議,方向很明確:核保時應該更重視實際駕駛人的肇事紀錄,把它當成重要的判斷指標。
研究同時發現,車籍登記在台南、苗栗、桃園、高雄與嘉義的車輛,每單位保費的理賠金額顯著高於台中;自小貨車又明顯高於自小客車;車齡越高,數字也越高。這些從車因素,未來都可能被拉進費率計算。
高雄律師張奕晨說,當費率開始改用實際駕駛人資料,過去靠掛名省下來的那段差額,很可能會在某一次核保或某一次理賠調查時被一次追回。
真的要掛名,先做三件事
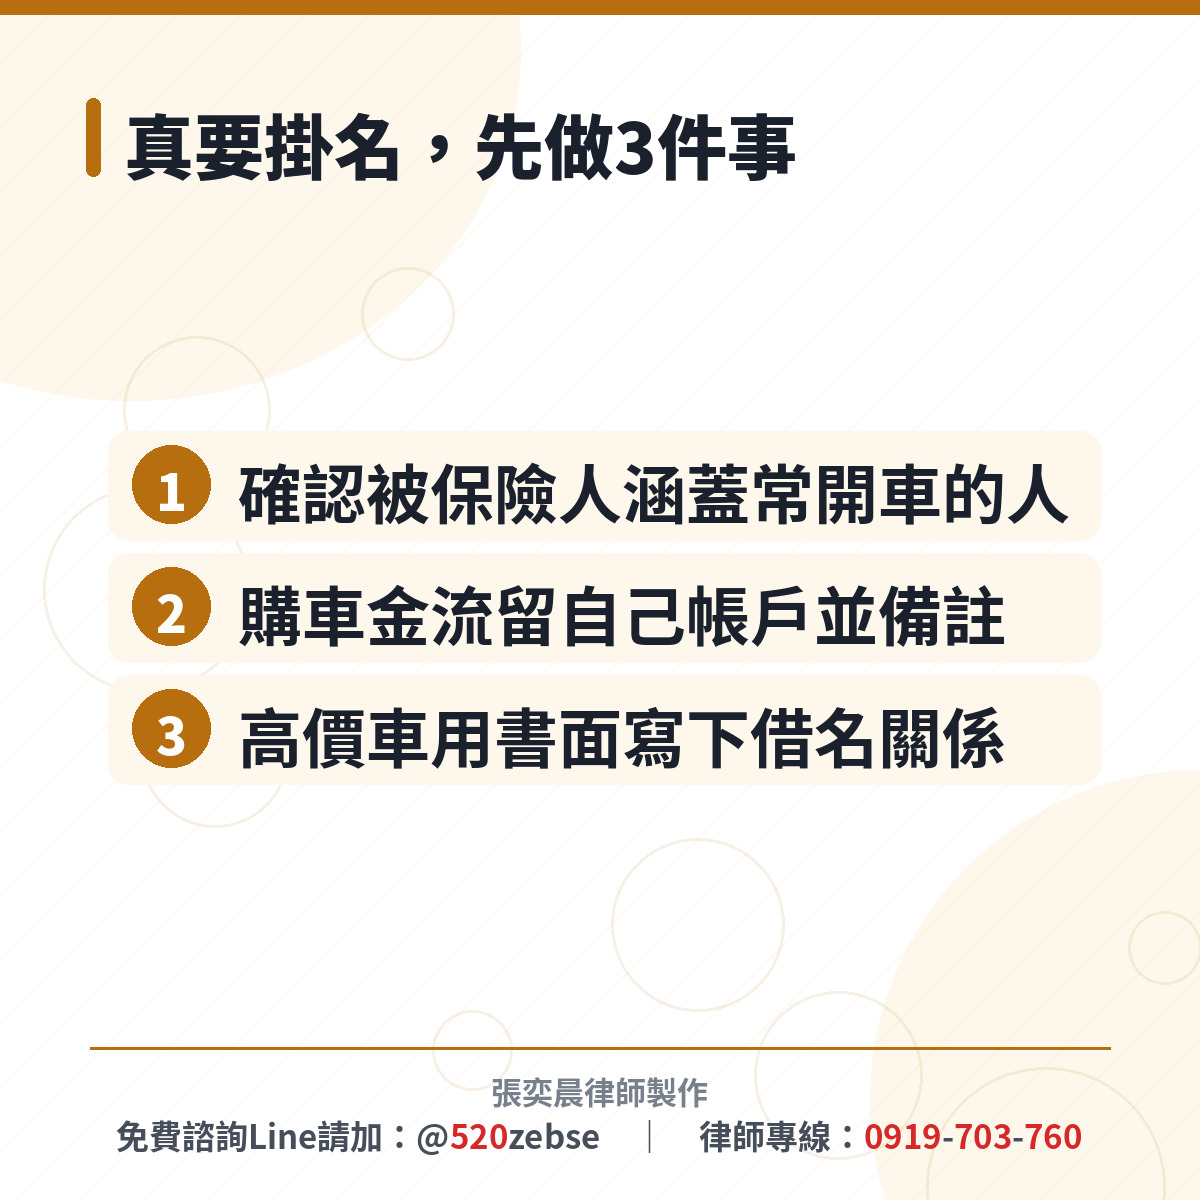
張奕晨律師(高雄律師)建議:確認保單的被保險人範圍有沒有涵蓋真正常開車的那個人;把購車與繳費金流留在自己帳戶,備註寫清楚用途;車子價值高的話,用書面把借名關係寫下來。
省下來的那幾千塊保費,跟一台車比起來,真的不多。張奕晨律師說。
延伸閱讀:車險買了卻賠不到?高雄律師拆解丙式車體險的4個死穴(連結待補)
【張奕晨律師】簡介
學歷:
高雄中學
政治大學法律系學士
臺灣大學法律研究所
現職與經歷:
和府法律事務所 — 律師
高雄醫學大學附設中和紀念醫院 — 律師
矯正署高雄監獄 — 外聘講師
【保險爭議與財產訴訟推薦 — 張奕晨律師】
電話:0919-703-760
加Line點擊:@520zebse
此篇文章最開始出處為: 用媽媽的名字買車險省錢?高雄律師:這一省可能整台車賠不到


